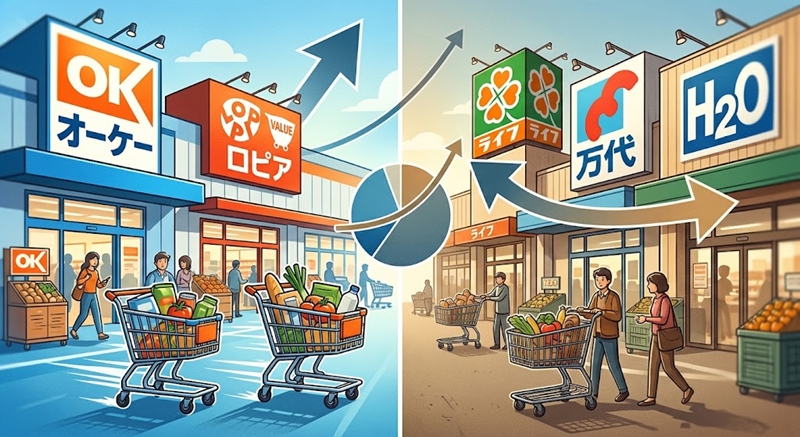
関西のスーパー勢力図は、今後かなり変わると思います。特に物価高が長期化すると「中間価格帯のスーパー」が苦しくなり、低価格型と高付加価値型への二極化が進みそうです。
そこに、「地域密着型」スーパーが競争に加わり三つ巴の様相になる可能性があります。
大きく分けると、次の5グループです。
| グループ | 主な企業・ブランド | 今後 |
|---|---|---|
| 関西地場大手 | ライフ、万代、平和堂 | 強いが価格競争への対応が課題 |
| H2O系 | 関西スーパー、イズミヤ、阪急オアシス | 統合効果で規模拡大 |
| イオン系 | ダイエー、イオン、光洋系 | 再編による効率化 |
| 低価格勢 | オーケー、ロピア、サンディ、業務スーパー | 伸びる可能性大 |
| 新規進出勢 | バローなど | 関西で店舗網を拡大 |
関西では、首都圏からオーケーやロピア、中部からバローなど、域外企業の進出が目立っています。
オーケーは2024年11月に関西1号店となる「高井田店(東大阪市)」を出店し、2026年10月29日には関西13店舗目となる「長吉店(大阪市平野区)」を出店します。
万代とH2Oは業務提携していますが、統合には至っていません。現状では、スケールメリットを得るための共同仕入れや商品開発を行う段階にとどまっています。
食品価格や生活費の上昇が続くと、消費者はスーパーを選ぶ際に価格をより重視するようになります。
2026年には、原材料費だけでなく、物流費や人件費なども上昇しており、スーパー側にとっても厳しい環境です。単純な価格転嫁だけでは、客数を維持することが難しくなっています。
そのため、
「できるだけ安く買いたい」
という消費者を取り込めるオーケーやロピア、サンディ、業務スーパーなどが注目されます。
実際、大阪・布施ではオーケー出店前のシェアが22.9%だった万代、18.7%だったライフに対し、オーケーは出店から3カ月後に10.2%までシェアを伸ばしたとの調査があります。
(シェアはAIの分析)
H2Oは、阪急オアシス、イズミヤ、関西スーパーを一体運営する体制を進めています。
2026年4月からは、3ブランドを生かしながら一体運営を進めています。グループの食品スーパーは約230店舗となっています。
さらにH2Oは、物価高によって消費が二極化していることを踏まえ、
「価値訴求型」
と
「価格訴求型」
の2タイプに店舗を分ける方向を打ち出しています。
しかし、H2O系のスーパーは、百貨店的な気質が抜けきれず、価格競争ではやや弱い印象があります。
一方で、阪急系タワーマンションへの出店など、富裕層・高所得者層を取り込む方向では強みを発揮しそうです。
ライフは2026年8月中間期で営業収益4,500億円と過去最高でしたが、純利益は7.9%減。売上は伸びても、人件費などのコスト上昇で利益が圧迫されています。
つまり、
「売上高が増える=儲かる」ではない
というのが現在のスーパー業界です。
私は関西では、最終的に次のような構図になる可能性があると見ています。
① ライフ
→ 最大級の総合スーパーとして残る
② 万代
→ 関西密着+価格競争力で強い
③ H2O・関西フードマーケット
→ 統合による規模のメリットを生かす(2極化対応・タワーマンションに入居)
④ オーケー・ロピア
→ 物価高を追い風に店舗数を増やす
⑤ サンディ・業務スーパー
→ 低価格市場で強い
- 「ライフ・万代などの地場勢」
- 「オーケー・ロピアなどの低価格勢」
- 「H2O・イオンなどの統合勢」
という三つ巴に近づいていくと考えられます。
H2Oは少し特殊
H2Oは、単純に「高級スーパー」という位置付けではなくなっています。
イズミヤ、阪急オアシス、関西スーパーを統合し、仕入れ・物流・システムなどの一体化を進めています。また、価値訴求型と価格訴求型の2つの店舗フォーマットを展開しています。エイチ・ツー・オー リテイリング
一方で、H2Oは阪急百貨店を中核に持つため、「阪急=高級・百貨店」というブランドイメージから完全には離れにくいという特徴があります。これは阪急系タワーマンションなどとの相性では強みですが、日常の食品価格を重視する消費者には弱点になる可能性があります。
したがって、3勢力の中では、中価格帯の「どこか平凡なスーパー」になってしまう可能性があり、今後の成長性には疑問が残ります。
今後の勝負
個人的には、関西では次のような棲み分けが進むと考えます。
① ライフ・万代
→「価格・品ぞろえ・地域密着」のバランス型
② オーケー・ロピア
→「とにかく安い、まとめ買い」の価格特化型
③ H2O・イオン
→「規模・PB・ポイント・利便性・店舗立地」を組み合わせる総合型
特にH2Oにとっては、「百貨店的な高級感」だけではなく、オーケーやロピアに対抗できる価格競争力をどこまで身につけられるかが重要になりそうです。